- TRENDING :
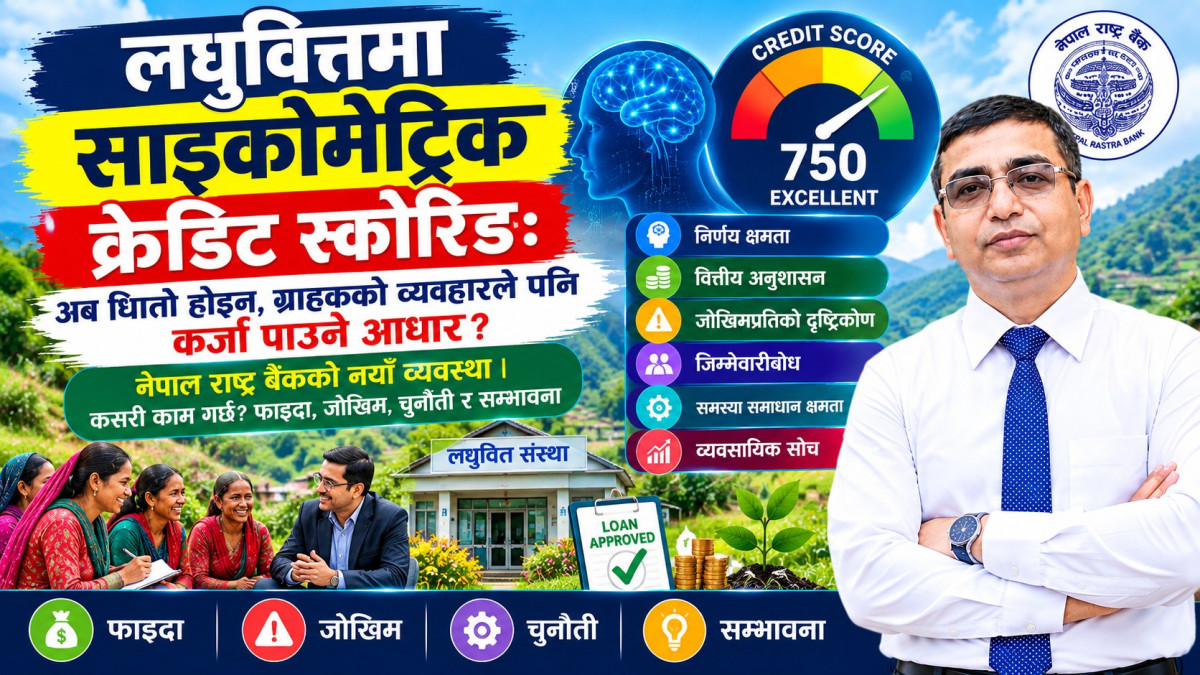
नेपालको लघुवित्त क्षेत्रमा कर्जा मूल्याङ्कनको परम्परागत अभ्यासमा आम्दानी, व्यवसाय, बचत, विगतको कर्जा भुक्तानी र धितोजस्ता पक्षलाई प्रमुख आधार मानिँदै आएको छ। तर अब कर्जा मूल्याङ्कनको दायरामा ग्राहकको व्यवहार, निर्णय क्षमता, जोखिमप्रतिको दृष्टिकोण, वित्तीय अनुशासन र जिम्मेवारीबोध जस्ता गैर–परम्परागत सूचनालाई समेत समेट्ने सम्भावना बढेको छ । हालै नेपाल राष्ट्र बैंकले ‘घ’ वर्गका लघुवित्त वित्तीय संस्थाका लागि जारी एकीकृत निर्देशन, २०८२ संशोधन गर्दै ग्राहकको साइकोमेट्रिक क्रेडिट स्कोरिङसमेतका आधारमा कर्जा विश्लेषण गरी कर्जा प्रवाह गर्न सक्ने व्यवस्था गरेको छ। संशोधित व्यवस्थामा निर्देशन नम्बर ३/०८२ को बुँदा २ मा नयाँ उपबुँदा ‘(ञ)’ थपिएको सार्वजनिक विवरणमा उल्लेख छ । यसले नेपालको लघुवित्त क्षेत्रमा “ग्राहकसँग कति धितो छ?” भन्ने प्रश्नसँगै “ग्राहकको व्यवहार र कर्जा तिर्ने सम्भावना कस्तो छ ?” भन्ने प्रश्नलाई पनि महत्व दिने बाटो खोलिदिएको छ ।
सरल भाषामा भन्नुपर्दा, साइकोमेट्रिक क्रेडिट स्कोरिङ भनेको ग्राहकको मनोवैज्ञानिक तथा व्यवहारगत विशेषताको संरचित मूल्याङ्कन गरी उसको कर्जा तिर्न सक्ने सम्भावनाबारे अतिरिक्त संकेत प्राप्त गर्ने विधि हो । यसमा ग्राहकको: निर्णय गर्ने शैली, वित्तीय अनुशासन, जोखिम लिने प्रवृत्ति, जिम्मेवारीबोध, समस्या समाधान क्षमता, व्यवसायिक सोच, भविष्यप्रतिको दृष्टिकोण, ऋणप्रतिको दृष्टिकोण जस्ता पक्षलाई प्रश्नावली वा अन्य प्रमाणित assessment बाट मूल्याङ्कन गर्न सकिन्छ । यसको अर्थ ग्राहकको व्यक्तित्व परीक्षण गरेर मात्र कर्जा दिने भन्ने होइन। साइकोमेट्रिक स्कोर कर्जा मूल्याङ्कनको एउटा अतिरिक्त आधार हुन सक्छ ।
लघुवित्तका धेरै ग्राहक औपचारिक बैंकिङ प्रणालीभन्दा बाहिरबाट आएका हुन्छन् । विशेषगरी ग्रामीण क्षेत्रका साना उद्यमी, महिला उद्यमी, स्वरोजगार व्यक्ति तथा अनौपचारिक व्यवसाय गर्ने व्यक्तिसँग पर्याप्त औपचारिक वित्तीय अभिलेख नहुन सक्छ । कसैसँग: राम्रो व्यवसाय हुन सक्छ, नियमित नगद प्रवाह हुन सक्छ, बचत गर्ने बानी हुन सक्छ, ऋण तिर्ने राम्रो व्यवहार हुन सक्छ तर उसको नाममा पर्याप्त सम्पत्ति वा लामो credit history नहुन सक्छ । यस्तो अवस्थामा परम्परागत credit information मात्र पर्याप्त नहुन सक्छ । यही समस्या समाधान गर्न विश्वभर alternative तथा psychometric credit assessment को प्रयोगबारे काम भइरहेको छ। नेपालमा पनि IFC ले नेपाल राष्ट्र बैंकसँगको सहकार्यमा psychometric credit scoring प्रणालीको pilot सम्बन्धी काम गरेको उल्लेख गरेको छ ।
साइकोमेट्रिक स्कोरिङलाई कतिपयले सरल भाषामा “मान्छे पढेर ऋण दिने” भनेर व्याख्या गर्न सक्छन् । तर यसको अर्थ अनुहार हेरेर वा व्यक्तिगत धारणा बनाएर ऋण दिने होइन । बरु वैज्ञानिक रूपमा तयार गरिएको प्रश्नावली, व्यवहारगत संकेत र प्रमाणित scoring methodology मार्फत ग्राहकको creditworthiness सम्बन्धी थप सूचना प्राप्त गर्नु हो । उदाहरणका लागि ग्राहकलाई यस्तो परिस्थितिजन्य प्रश्न सोध्न सकिन्छ: “तपाईंको व्यवसायमा अचानक ठूलो घाटा भयो भने तपाईं के गर्नुहुन्छ ?” यसको उद्देश्य सही वा गलत उत्तर खोज्नु मात्र होइन; ग्राहकको जोखिम व्यवस्थापन, निर्णय क्षमता र समस्या समाधान गर्ने शैली बारे संकेत प्राप्त गर्नु हो । तर एउटा प्रश्न वा एउटा उत्तरबाट ग्राहकलाई राम्रो वा खराब ऋणी घोषणा गर्नु उचित हुँदैन ।
१. निर्णय क्षमता : कठिन परिस्थितिमा ग्राहकले कसरी निर्णय गर्छ ?
२. वित्तीय अनुशासन : आम्दानी र खर्च व्यवस्थापन गर्ने बानी कस्तो छ ?
३. जोखिमप्रतिको दृष्टिकोण : अत्यधिक जोखिम लिने प्रवृत्ति छ कि सन्तुलित निर्णय गर्छ ?
४. जिम्मेवारीबोध : आफ्नो आर्थिक दायित्वप्रति कत्तिको जिम्मेवार छ ?
५. समस्या समाधान क्षमता : व्यवसायमा समस्या आउँदा समाधान खोज्ने क्षमता कस्तो छ ?
६. व्यवसायिक सोच : व्यवसाय विस्तार, लागत, नाफा र बजारबारे बुझाइ कस्तो छ ?
७. धैर्यता तथा भविष्यको सोच : तत्काल लाभभन्दा दीर्घकालीन परिणामलाई कत्तिको महत्व दिन्छ?
मेरो विचारमा लघुवित्तले साइकोमेट्रिक स्कोरलाई एक्लै आधार बनाएर कर्जा दिनेभन्दा Hybrid Credit Scoring Model अपनाउनु बढी सुरक्षित र व्यवहारिक हुन्छ । उदाहरणका लागि १०० अंकको नमुना:
|
मूल्याङ्कन क्षेत्र |
अधिकतम अंक |
|
Financial Capacity |
40 |
|
Psychometric Score |
25 |
|
Business Assessment |
20 |
|
Behavioural/Relationship |
15 |
|
कुल |
100 |
अर्थात्, कुल Credit Score = Financial + Psychometric + Business + Behavioural Score
उदाहरणका लागि कुनै ग्राहकले:
प्राप्त गर्यो भने उसको कुल स्कोर: 84/100 हुन्छ । तर यहाँ स्पष्ट पार्नुपर्ने कुरा के हो भने यी weightage र score केवल नमुना हुन्; नेपाल राष्ट्र बैंकले तोकेको अनिवार्य scoring model होइनन् ।
सही ढंगले प्रयोग भएमा साइकोमेट्रिक क्रेडिट स्कोरिङले विशेषगरी thin-file वा कम credit history भएका ग्राहक को मूल्याङ्कनमा सहयोग गर्न सक्छ । यसले: सम्भावनायुक्त साना उद्यमी, ग्रामीण व्यवसायी, नयाँ व्यवसाय सुरु गर्ने व्यक्ति, पर्याप्त collateral नभएका ग्राहक, औपचारिक वित्तीय इतिहास कम भएका ग्राहकलाई थप आधारमा मूल्याङ्कन गर्ने अवसर दिन सक्छ । तर “Psychometric score राम्रो आयो = कर्जा स्वीकृत” भन्ने सरल सम्बन्ध बनाउनु उचित हुँदैन ।
१. Credit Risk Management सुधार : कर्जा दिनुअघि ग्राहकसम्बन्धी थप सूचना प्राप्त गर्न सकिन्छ।
२. Thin-file Borrower को मूल्याङ्कन : परम्परागत credit history कमजोर भएका ग्राहकबारे थप संकेत प्राप्त हुन सक्छ ।
३. Credit Decision मा consistency : मानवीय धारणामात्रमा निर्भरता घटाउन structured scoring ले सहयोग गर्न सक्छ।
४. Digital Lending को सम्भावना : भविष्यमा digital questionnaire र automated scoring मार्फत appraisal process छिटो बनाउन सकिन्छ।
५. Financial Inclusion : परम्परागत collateral वा formal credit history कमजोर भएका योग्य ग्राहकलाई वित्तीय प्रणालीमा ल्याउन सहयोग पुग्न सक्छ ।
साइकोमेट्रिक स्कोरिङलाई “लघुवित्तको सबै समस्याको समाधान” ठान्नु पनि गलत हुनेछ ।
१. प्रश्नावलीको विश्वसनीयता : गलत वा कमजोर प्रश्नावलीले गलत परिणाम दिन सक्छ ।
२. सांस्कृतिक तथा सामाजिक bias : नेपालका विभिन्न भाषा, समुदाय, शिक्षा र सामाजिक परिवेशका ग्राहकलाई एउटै assessment ले समान रूपमा मूल्याङ्कन गर्न नसक्ने जोखिम हुन्छ ।
३. Data Privacy : ग्राहकको व्यक्तिगत तथा व्यवहारगत सूचना अत्यन्त संवेदनशील हुन सक्छ। त्यसैले data collection, consent, storage र usage मा स्पष्ट व्यवस्था आवश्यक हुन्छ ।
४. Algorithmic Bias : यदि scoring model निर्माण गर्न प्रयोग गरिएको पुरानो data नै biased छ भने algorithm ले पनि त्यही bias दोहोर्याउन सक्छ ।
५. “Black Box” समस्या : ग्राहकलाई score किन कम भयो भन्ने कुरा नै बुझाउन नसकिने प्रणालीप्रति विश्वास कम हुन सक्छ ।
६. Score Gaming : ग्राहकले कुन उत्तर दिँदा score बढी आउँछ भन्ने सिकेमा प्रणालीको predictive power घट्न सक्छ।
साइकोमेट्रिक scoring को प्रभावकारिता सबै ठाउँमा समान हुन्छ भन्ने छैन । उदाहरणका लागि केही अध्ययनले psychometric assessment ले traditional credit data नभएका ग्राहकलाई मूल्याङ्कन गर्न सम्भावना देखाएका छन् भने, केही microfinance contexts मा यसको predictive power कमजोर देखिएको पनि पाइएको छ। Sogesol सम्बन्धी एउटा अध्ययनले मूल psychometric tool को predictive power सीमित देखिएपछि traditional socio-economic तथा behavioural variables जोडिएको नयाँ credit-scoring model बढी उपयोगी हुनसक्ने निष्कर्ष निकालेको थियो ।
यसबाट एउटा महत्वपूर्ण पाठ मिल्छ : नेपालमा पनि विदेशमा बनेको scoring model जस्ताको तस्तै प्रयोग गर्नुको सट्टा नेपाली ग्राहक र नेपाली लघुवित्तको वास्तविक data मा परीक्षण र calibration गर्नुपर्छ ।
लघुवित्त संस्थाले साइकोमेट्रिक credit scoring लागू गर्दा कम्तीमा निम्न पक्षमा ध्यान दिनु आवश्यक देखिन्छ :
पहिलो : नेपाली borrower का लागि उपयुक्त प्रश्नावली निर्माण ।
दोस्रो : विभिन्न क्षेत्र र ग्राहक समूहमा pilot testing ।
तेस्रो : विगतका सफल तथा असफल loan cases मा back-testing ।
चौथो : score र actual repayment behaviour बीचको सम्बन्ध परीक्षण ।
पाँचौँ : model validation र periodic recalibration ।
छैटौँ : data privacy तथा customer consent को व्यवस्था ।
सातौँ : Loan Officer लाई पर्याप्त तालिम ।
आठौँ : customer लाई score/decision को आधारबारे उचित जानकारी दिने व्यवस्था ।
Loan Officer को भूमिका समाप्त हुँदैन । बरु Loan Officer को भूमिका अझै professional बन्न सक्छ । भविष्यको lending model यस्तो हुन सक्छ : Financial Data + Credit History + Psychometric Score + Business Analysis + Loan Officer Judgement अर्थात् technology ले Loan Officer लाई विस्थापित गर्नेभन्दा निर्णयलाई थप evidence-based बनाउने सम्भावना बढी छ ।
परम्परागत कर्जा मूल्याङ्कनले सोध्थ्यो: “ग्राहकसँग कति धितो छ ?” Cash-flow lending ले सोध्छ: “ग्राहकको आम्दानी र नगद प्रवाह कस्तो छ ?” Psychometric assessment ले थप प्रश्न गर्छ : “ग्राहकको व्यवहार, निर्णय क्षमता र वित्तीय अनुशासन कस्तो छ ?” यसरी हेर्दा नेपालको लघुवित्त प्रणाली : Collateral-based lending → Cash-flow-based lending → Data-driven lending तर्फ क्रमशः अघि बढ्ने सम्भावना देखिन्छ ।
लघुवित्तमा साइकोमेट्रिक क्रेडिट स्कोरिङको प्रवेश नेपालको वित्तीय क्षेत्रका लागि एउटा महत्वपूर्ण नयाँ सम्भावना हो । यसले कर्जा मूल्याङ्कनलाई धितो र परम्परागत वित्तीय विवरणबाट मात्र सीमित नराखी ग्राहकको व्यवहार र creditworthiness का थप आयाम हेर्ने अवसर दिन सक्छ । तर यसको सफलता केवल regulation आएको भरमा सुनिश्चित हुँदैन । यसका लागि आवश्यक हुन्छ : वैज्ञानिक प्रश्नावली, नेपाली data मा validation, निष्पक्ष scoring model, data privacy, मानवीय oversight, र जिम्मेवार कर्जा प्रवाह । अन्ततः उद्देश्य “धितो नभएकालाई जथाभावी ऋण दिने” होइन । उद्देश्य हुनुपर्छ— “योग्य ग्राहकलाई उसको वास्तविक creditworthiness का आधारमा उचित कर्जा उपलब्ध गराउने ।” यही नै साइकोमेट्रिक क्रेडिट स्कोरिङको सबैभन्दा महत्वपूर्ण सम्भावना हो ।
— ख्याम कान्त अर्याल
Khyam Aryal Academy
माथिको लेख khyam aryal academy youtube channel मा हेर्न र सुन्न सकिनेछ ।

काठमाडौं । भोटेकोसी नदीमा आएको बाढीबाट रसुवा, नुवाकोट र धादिङका १८ वटा विद्यालय प्रभावित भएका छन् । तीमध्ये ११ वटा पूर्ण रूपमा क्षतिग्रस्त हुँदा ९३


.png)